मुंबई प्रतिनिधी
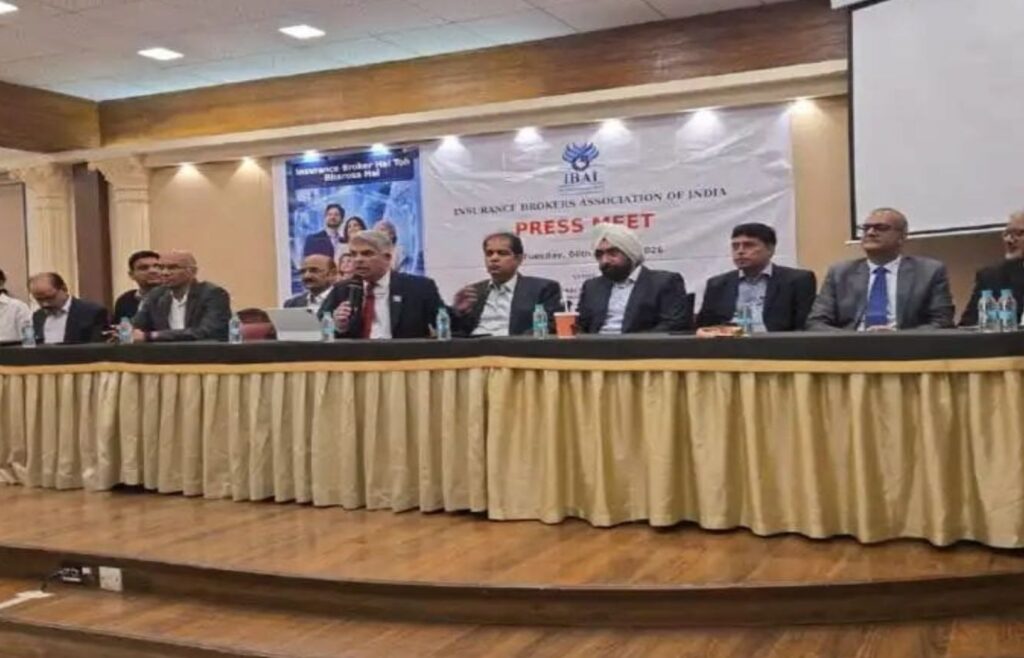
मुंबई : भारतीय विमा क्षेत्रातील वितरण व्यवस्था आणि कमिशनच्या रचनेत प्रस्तावित बदलांवरून वाद निर्माण झाला आहे. विमा नियामक IRDAIने विमा वितरण अधिक पारदर्शक करण्यासोबतच चुकीची पॉलिसी विक्री रोखणे आणि विमा कंपन्यांच्या खर्चावर नियंत्रण आणण्यासाठी विविध उपाय सुचवले आहेत. मात्र, या प्रस्तावातील कमिशन मर्यादा आणि खर्च कपातीच्या तरतुदींवर इन्शुरन्स ब्रोकर्स असोसिएशन ऑफ इंडिया (IBAI) ने आक्षेप घेतला आहे. या संदर्भात IBAIने पंतप्रधान कार्यालयाला पत्र लिहून प्रस्तावित बदलांचा फेरविचार करण्याची मागणी केली आहे.
IBAIच्या मते, चुकीची विक्री रोखण्याच्या IRDAIच्या प्रयत्नांना संस्थेचा पाठिंबा आहे. मात्र, सर्व विमा उत्पादने आणि वितरण माध्यमांसाठी कमिशनवर एकसारखी मर्यादा घालणे तसेच विमा कंपन्यांच्या खर्चात मोठी कपात करणे, यामुळे विमा क्षेत्रातील रोजगार, वितरण नेटवर्क, स्पर्धा आणि गुंतवणुकीवर परिणाम होऊ शकतो.
३० हून अधिक कमिशन कॅप्सचा प्रस्ताव
IRDAIने विविध विमा उत्पादने आणि वितरण माध्यमांसाठी ३० हून अधिक प्रकारच्या कमिशन कॅप्स, म्हणजेच कमाल कमिशन मर्यादा लागू करण्याचा प्रस्ताव मांडला आहे. मात्र, IBAIच्या मते विविध वितरण माध्यमांचे कामकाज, खर्च आणि कमिशनची रचना वेगवेगळी असते. त्यामुळे सर्वांसाठी एकसारखी कमिशन मर्यादा लागू केल्यास विमा वितरण व्यवस्थेवर प्रतिकूल परिणाम होण्याची शक्यता आहे.
IBAIने असा दावा केला आहे की, खर्चात कपात करण्याच्या प्रस्तावाचा मोठा परिणाम विमा ब्रोकर्स, कर्मचारी आणि विमा कंपन्यांवर होऊ शकतो. मात्र, त्यातून ग्राहकांना कमी प्रीमियम किंवा अधिक चांगले विमा फायदे मिळतील, याची हमी नाही, असा संस्थेचा युक्तिवाद आहे.
विमा कंपन्यांच्या खर्चात ३३ टक्क्यांपर्यंत कपात?
IRDAIच्या प्रस्तावात विमा कंपन्यांच्या एकूण खर्चाच्या मर्यादेत सुमारे एक-तृतीयांश म्हणजेच ३३ टक्क्यांपर्यंत कपात करण्याची तरतूद असल्याचे IBAIने म्हटले आहे. याशिवाय ‘Insurance Broker’ या प्रचलित संज्ञेऐवजी ‘Insurance Distribution Entity’ असा व्यापक शब्द वापरण्याचाही प्रस्ताव असल्याचे संस्थेने नमूद केले आहे.
IBAIच्या मते, या बदलामुळे ग्राहकांच्या हिताचे प्रतिनिधित्व करणारे विमा ब्रोकर्स आणि विमा कंपन्यांच्या वतीने उत्पादने विकणारे वितरक यांच्यातील फरक अस्पष्ट होण्याची शक्यता आहे.
‘ब्लँकेट कमिशन कॅप’ला तीव्र विरोध
सर्व विमा उत्पादने किंवा वितरण माध्यमांसाठी एकसारखी कमिशन मर्यादा निश्चित करण्याच्या प्रस्तावालाही IBAIने विरोध केला आहे. विमा क्षेत्रातील विविध उत्पादनांची जोखीम, सेवा, वितरण खर्च आणि व्यवसाय मॉडेल वेगवेगळे असताना समान कमिशन मर्यादा लागू करणे योग्य ठरणार नाही, असा संस्थेचा दावा आहे.
IBAIने आपल्या पत्रात विमा कंपन्यांच्या खर्चासंदर्भातील आकडेवारीचाही उल्लेख केला आहे. संस्थेच्या म्हणण्यानुसार, जनरल इन्शुरन्स कंपन्यांचा परिचालन खर्च आर्थिक वर्ष २०२२-२३ मध्ये एकूण प्रीमियमच्या २८.२ टक्के होता. तो आर्थिक वर्ष २०२४-२५ मध्ये २६.५ टक्क्यांवर आला. याच काळात विमा प्रीमियममध्ये दरवर्षी सुमारे १३ टक्क्यांची वाढ झाल्याचे IBAIने नमूद केले आहे.
‘EoM’ व्यवस्था आधीच खर्चावर नियंत्रण ठेवते
IBAIच्या मते, २०२३ मध्ये लागू करण्यात आलेली Expenses of Management (EoM) व्यवस्था विमा कंपन्यांच्या खर्चावर नियंत्रण ठेवण्यासाठी प्रभावी ठरत आहे. विमा कंपन्या खर्च नियंत्रित करतानाच ग्राहकांना आकर्षित करण्यासाठी स्पर्धा करत आहेत, असा संस्थेचा दावा आहे.
त्यामुळे खर्च आधीच नियंत्रणात असताना विमा ब्रोकर्स आणि एजंट्सच्या कमिशनवर आणखी निर्बंध घालण्याची गरज नसल्याचे IBAIने म्हटले आहे.
१० लाखांहून अधिक लोकांच्या रोजगारावर परिणामाची भीती
या प्रस्तावामुळे रोजगारावरही परिणाम होऊ शकतो, असा गंभीर दावा IBAIने केला आहे. प्रस्तावित बदल लागू झाल्यास पुढील पाच वर्षांत १० लाखांहून अधिक लोकांच्या उपजीविकेवर परिणाम होण्याची शक्यता असल्याचे संस्थेने म्हटले आहे.
IBAIच्या आकडेवारीनुसार, देशात सध्या सुमारे २७.१८ लाख पॉइंट-ऑफ-सेल (POS) विमा कर्मचारी कार्यरत आहेत. यापैकी ५४ टक्क्यांहून अधिक, म्हणजे सुमारे १४.८१ लाख कर्मचाऱ्यांना विमा ब्रोकर्सकडून व्यावसायिक आणि तांत्रिक मदत दिली जाते, असा संस्थेचा दावा आहे.
ग्रामीण भागातील वितरण नेटवर्कवरही परिणाम?
विमा ब्रोकर्सनी विशेषतः मोटार विमा क्षेत्राकडे लक्ष वेधले आहे. Motor Insurance Service Providers (MISPs) च्या नेटवर्कमध्ये विमा ब्रोकर्सचा वाटा सुमारे ६२ टक्के असल्याचे IBAIने म्हटले आहे.
या नेटवर्कशी संबंधित मोठ्या संख्येने कर्मचारी आणि वितरक टियर-२, टियर-३ शहरे तसेच ग्रामीण भागात कार्यरत आहेत. त्यांची उपजीविका मोटार वाहन विम्याच्या विक्री आणि सेवांवर अवलंबून असल्याचा दावा IBAIने केला आहे. त्यामुळे कमिशनवर व्यापक मर्यादा आणि विमा कंपन्यांच्या खर्चात मोठी कपात लागू झाल्यास या वितरण साखळीवर त्याचा परिणाम होण्याची शक्यता संस्थेने व्यक्त केली आहे.
आता IRDAIच्या निर्णयाकडे लक्ष
एकीकडे IRDAIचा उद्देश विमा क्षेत्रातील पारदर्शकता वाढवणे, चुकीची पॉलिसी विक्री रोखणे आणि ग्राहकांवरील खर्चाचा भार कमी करणे हा आहे. तर दुसरीकडे, IBAIने प्रस्तावित कमिशन मर्यादा आणि खर्च कपातीमुळे विमा क्षेत्रातील रोजगार, ब्रोकर्सचे नेटवर्क आणि स्पर्धात्मक वातावरण प्रभावित होण्याची शक्यता व्यक्त केली आहे.
त्यामुळे आता IBAIच्या आक्षेपांचा IRDAI आणि केंद्र सरकार कशाप्रकारे विचार करतात, तसेच प्रस्तावित नियमांमध्ये काही बदल होतात का, याकडे विमा क्षेत्राचे लक्ष लागले आहे.